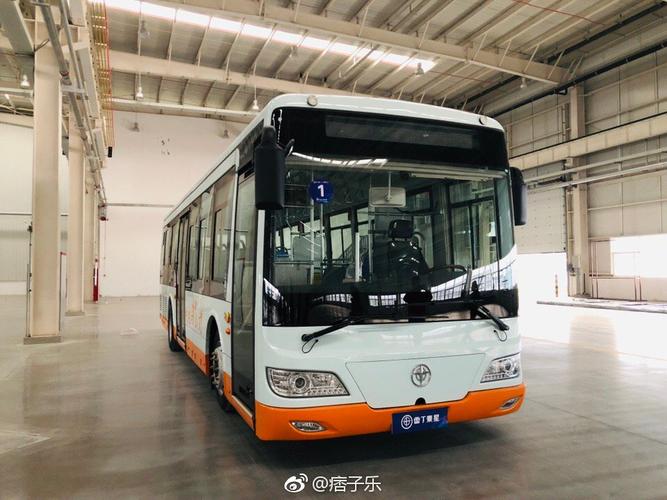
银隆新能源(原珠海银隆)自进入新能源赛道以来,始终以钛酸锂电池(LTO)为核心技术标签,在商用车、储能等领域形成了差异化布局。本文从钛酸锂的材料机理出发,结合纳米材料改性思路,解析其技术优势与局限,并审视其在当前市场格局下面临的现实挑战。\n\n一、钛酸锂电池的技术底色\n\n钛酸锂(Li4Ti3O12)作为负极材料,具有稳定的尖晶石结构。与石墨负极相比,钛酸锂在充放电过程中体积变化极小(零应变特性),因此循环寿命极长,通常可达1万次以上甚至更高;同时其电压平台较高(约1.55V vs Li+/Li),规避了锂枝晶析出风险,安全性和低温性能突出。银隆以此为基础开发的电池产品,主打快充(可实现数分钟级大口径充电)、耐宽温域(-30℃至55℃区间可工作)和长寿命三大卖点,在公交、港口牵引车、轨道储能等场景具备适配性。\n\n二、纳米材料对钛酸锂体系的改性价值\n\n钛酸锂的本征电子电导率偏低(约10^-13 S/cm),倍率性能与能量密度受到制约。纳米化是学术界和产业界普遍采用的改性路径之一:\n1. 纳米颗粒缩短锂离子扩散路径,提升高倍率下的容量保持率;\n2. 纳米包覆(如碳包覆、氧化物包覆)改善颗粒间电子传导,抑制界面副反应;\n3. 纳米结构复合(如与导电碳骨架、MXene、石墨烯复合)可在保持结构稳定性的同时提高压实密度和整体导电性;\n4. 纳米化还利于匀浆涂布与极片工艺控制,对批量一致性提出更高要求。\n\n银隆在钛酸锂材料端持续投入,结合纳米级粉体与表面包覆工艺,在小粒径、高比表面积材料上形成技术积累。这一路线在提升快充能力与循环稳定性方面具有明确价值,但也带来成本、工艺复杂度与副反应控制的挑战。\n\n三、市场挑战:技术长板与商业短板之辩\n\n1. 能量密度偏低。钛酸锂体系的理论比容量约为175 mAh/g,电压平台低,导致单体能量密度明显低于磷酸铁锂和三元体系。即便借助纳米改性和电芯结构优化,系统层面的能量密度仍处在较低区间,难以切入乘用车主流市场和小型化产品。\n2. 成本居高不下。钛酸锂材料本身及纳米化加工、包覆工艺拉高了单瓦时成本,与磷酸铁锂的规模化降本趋势形成反差。新能源商用车和储能客户对全生命周期成本(LCC)敏感度提升,短期购置成本劣势成为推广阻力。\n3. 产业链规模与竞争格局。磷酸铁锂凭借完整产业链和规模效应占据主流,三元体系在高能量密度场景保有一席之地。钛酸锂路线参与者相对有限,上游材料供应、设备配套和标准体系不如主流路线成熟。\n4. 应用边界收窄的风险。虽然快充、长寿命的公交、储能、军工、极寒场景具有刚性需求,但当竞争对手在磷酸铁锂体系上不断突破快充和低温性能(如刀片电池、快充铁锂)时,钛酸锂的传统优势区间正被侵蚀。\n5. 企业治理与市场信任。银隆在历史上经历过股权与经营层面的波动,品牌声誉与客户信心受到影响;在国有资本进入与业务重整后,仍需要以持续的技术迭代和交付实绩重建市场信任。\n\n四、面向未来的路径选择\n\n从技术角度看,钛酸锂路线正确的发力点不在于与磷酸铁锂在乘用车能量密度上正面竞争,而在于把“快充+长寿命+高安全+宽温域”做成系统级解决方案:\n- 在特定场景(城市公交、重卡换电、调频储能、极寒环境备用电源)推出高可用性、低维护成本的标准化产品;\n- 以纳米材料改性与工艺降本为主线,提升倍率与压实密度,逐步压缩与铁锂的成本差距;\n- 强化电池全生命周期管理与回收梯次利用,延展钛酸锂长寿命的经济性优势。\n\n若能在细分配套场景做深做透,并把纳米材料工程的改性成果转化为可制造、可认证的产品能力,钛酸锂路线仍有其生存与发展空间;反之,如果成本、规模与产品迭代无法同步跟进,其市场位置将面临被主流技术进一步挤压的风险。
银隆新能源 钛酸锂电池技术解析与纳米材料赋能下的市场挑战
如若转载,请注明出处:http://www.adv-battery.com/product/106.html
更新时间:2026-11-21 19:59:06
产品列表
PRODUCT
----------------